
1. Documenti da esaminare
- Convenzione e atti aggiuntivi.
- PEF originario asseverato e aggiornamenti.
- Matrice dei rischi, piano tariffario, disciplinare e capitolato.
- Dati consuntivi: ricavi, costi, investimenti, contributi e indicatori.
2. Quadro normativo e regolatorio
- Codice applicabile ratione temporis.
- Disciplina del riequilibrio economico-finanziario.
- Disciplina del rischio operativo e della sua allocazione.
- Norme settoriali, regolazioni tariffarie e atti rilevanti.
3. Principi giuridici rilevanti
- Il riequilibrio non elimina la normale alea imprenditoriale.
- La revisione richiede eventi rilevanti, non imputabili al concessionario e valutati secondo il contratto e la disciplina applicabile.
- L’adeguamento deve essere limitato a quanto necessario per il ripristino dell’equilibrio originario.
4. Ricostruzione economico-finanziaria
- Confronto tra PEF originario e andamento storico effettivo.
- Analisi separata di ricavi, costi, investimenti, oneri finanziari e contributi.
- Evidenza delle annualità con scostamenti positivi e negativi.
5. Trattamento dei maggiori ricavi pregressi
- Verificare se i maggiori ricavi costituiscono manifestazione del rischio operativo allocato al concessionario.
- Valutare se abbiano compensato, in tutto o in parte, squilibri successivi.
- Evitare ogni sovracompensazione nel nuovo assetto.
6. Metodo di verifica
- Aggiornamento del PEF sulla base dei consuntivi e delle nuove ipotesi.
- Verifica degli indicatori pertinenti: VAN, TIR, DSCR e LLCR.
- Confronto tra scenario base, scenario alterato e scenario riequilibrato.
7. Criterio metodologico
La proiezione dei ricavi futuri deve restare coerente con la matrice dei rischi e non può annullare la normale alea trasferita al concessionario.
Il PEF originario resta il parametro di confronto; i consuntivi costituiscono la base informativa della nuova stima, depurata da componenti eccezionali o non ripetibili.
Il nuovo PEF deve utilizzare stime realistiche e aggiornate sulle annualità residue, evitando sia la riproposizione meccanica del PEF originario non più attendibile sia l’estensione automatica dell’ultimo consuntivo.
Divieto di sovracompensazione.
L’obiettivo è il ripristino dell’equilibrio, non la garanzia di un risultato superiore a quello originariamente previsto.
8. Valutazione conclusiva
- Indicare se sussistono i presupposti del riequilibrio.
- Indicare se maggiori ricavi storici riducono o assorbono lo squilibrio.
- Precisare la misura eventualmente ammissibile e i relativi limiti.
Infografica completa della pubblicazione
Apri l’infografica per leggerla a dimensione intera.
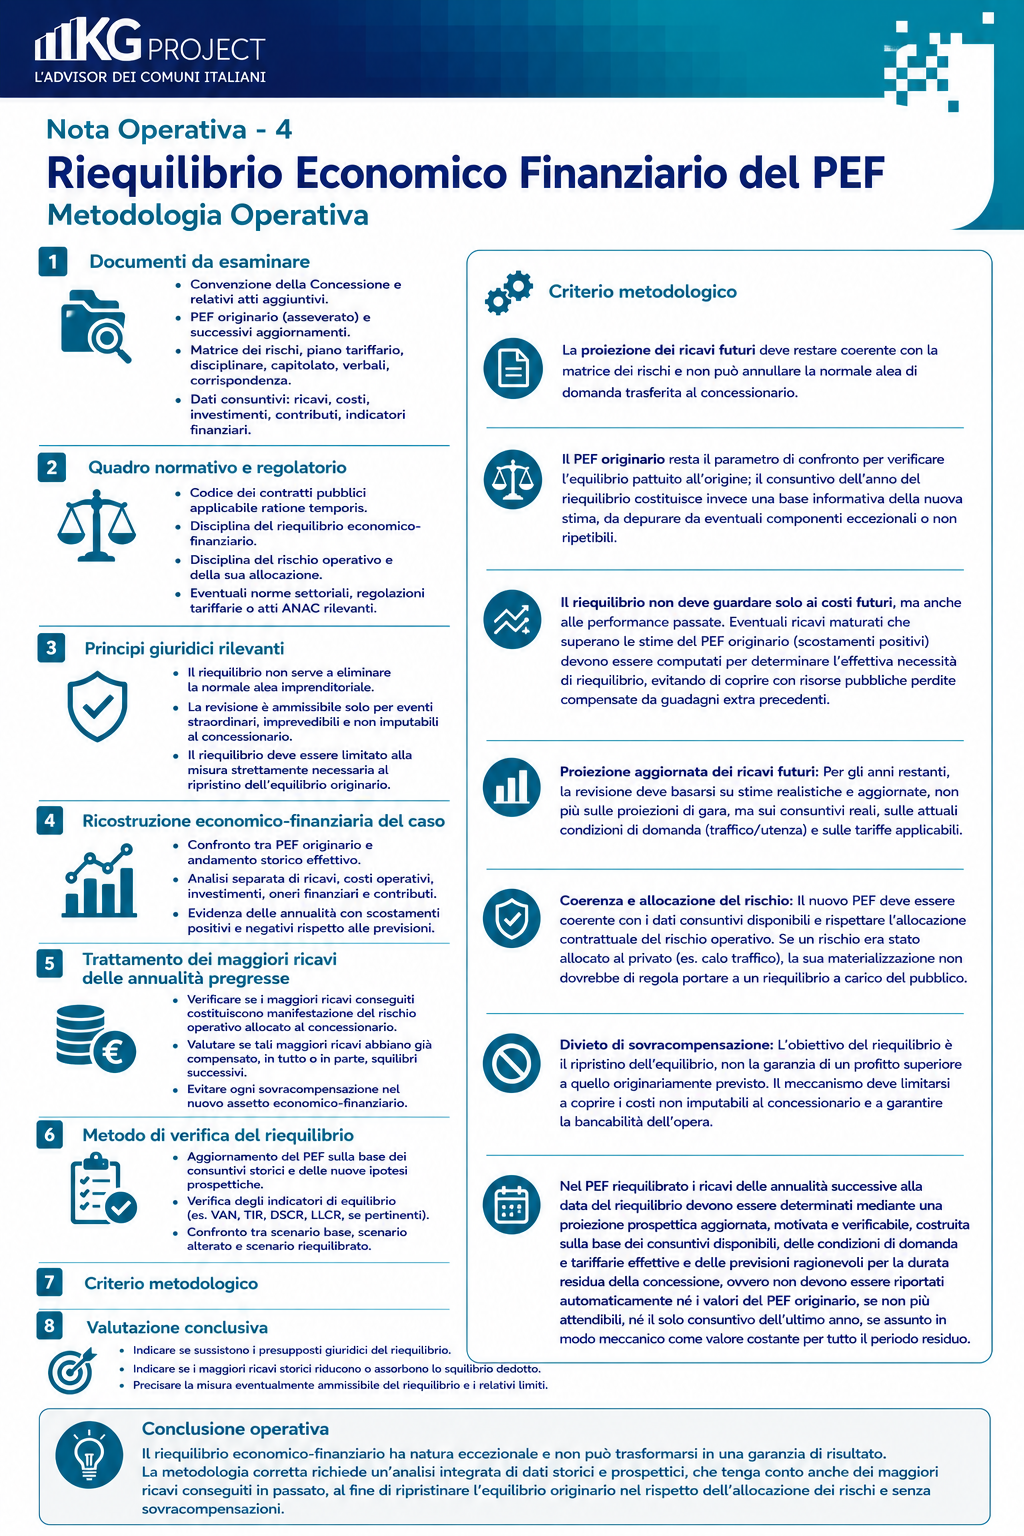
Infografica riassuntiva del contenuto «Riequilibrio economico-finanziario del PEF». Il testo integrale e accessibile è disponibile nella pagina.
Fonti
Contenuto tecnico generale. L’applicazione al caso concreto richiede la verifica della disciplina vigente, dei documenti di gara, del contratto, della matrice dei rischi e del Piano Economico-Finanziario.