Premessa e oggetto
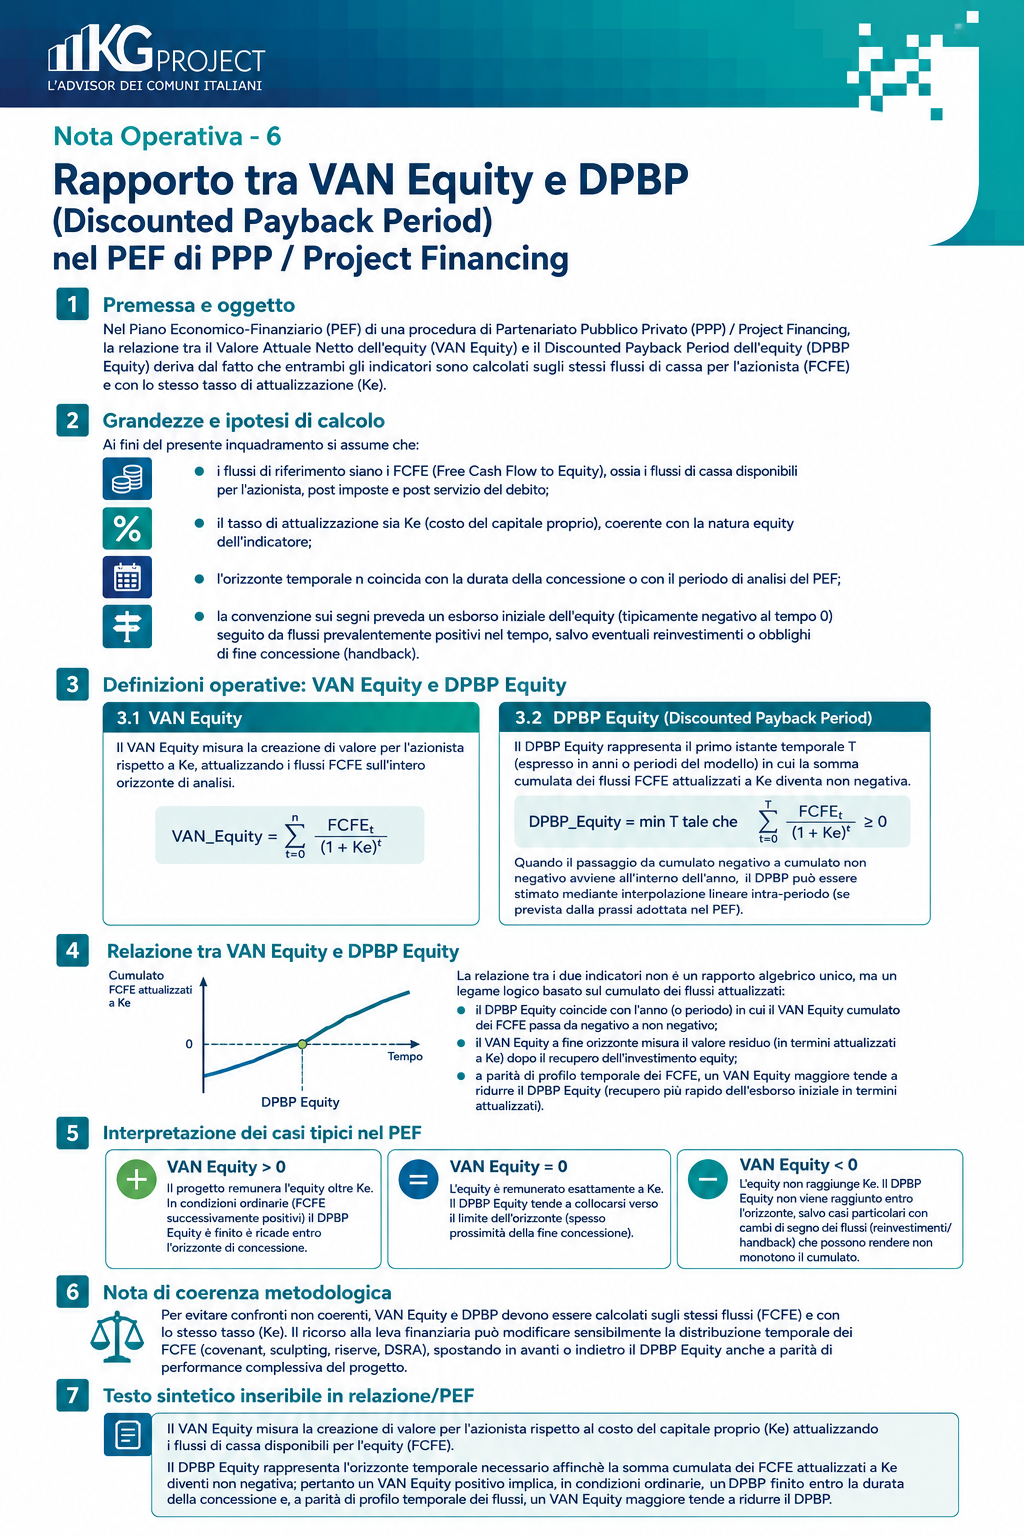
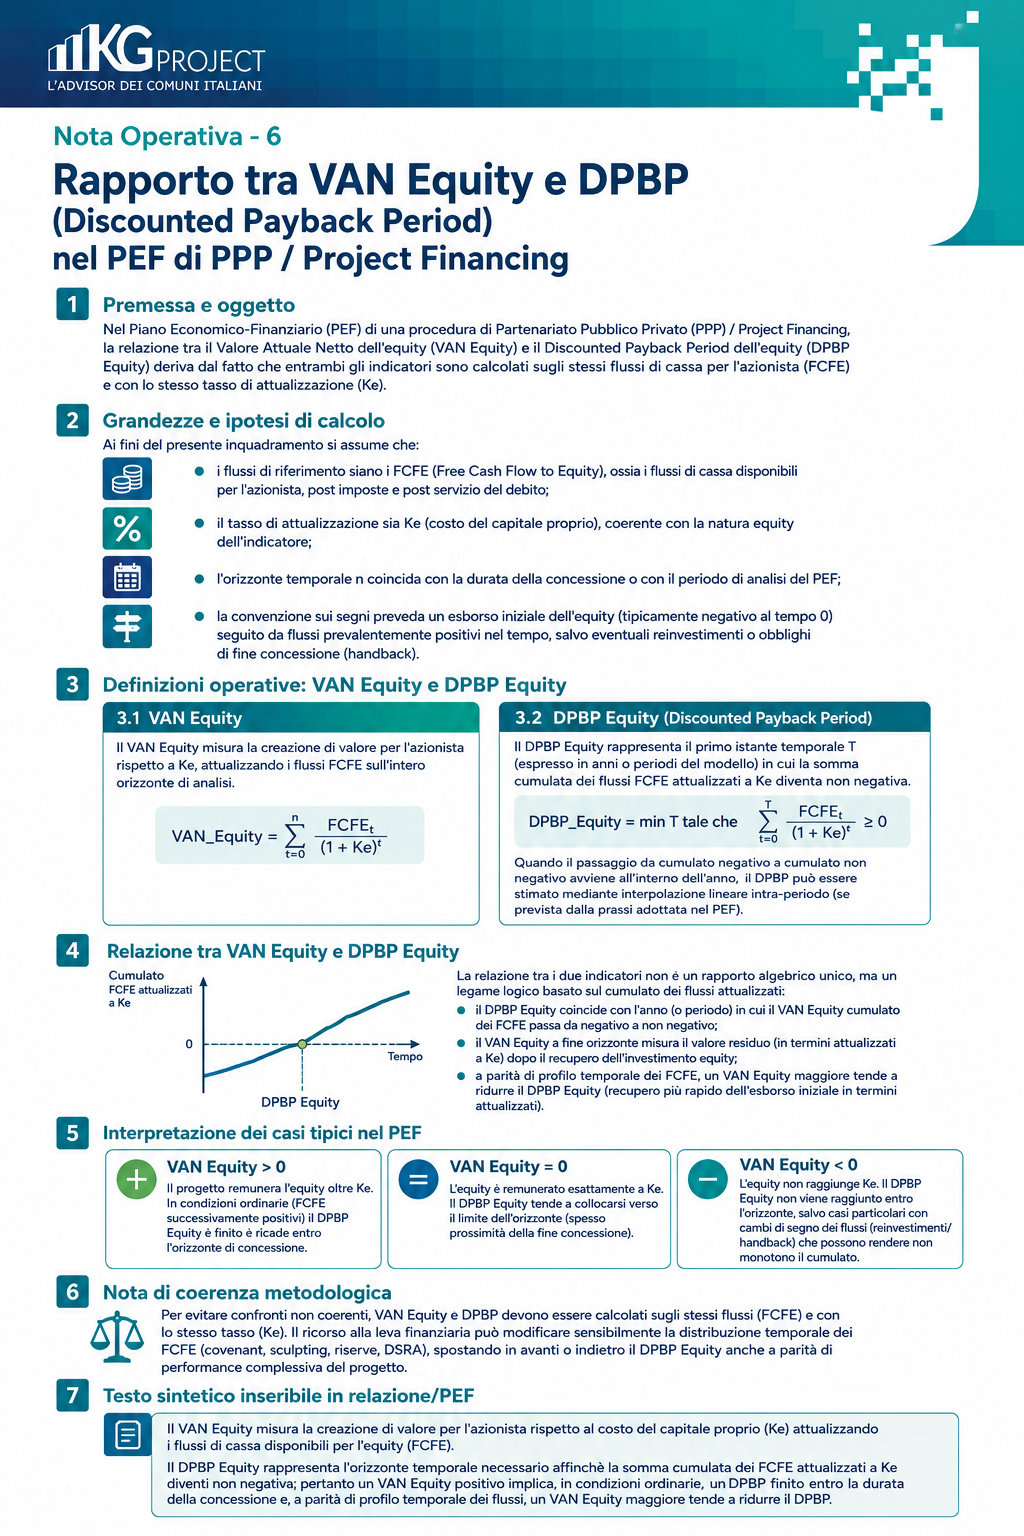
Nel Piano Economico-Finanziario (PEF) di una procedura di Partenariato Pubblico Privato (PPP) / Project Financing, la relazione tra il Valore Attuale Netto dell’equity (VAN Equity) e il Discounted Payback Period dell’equity (DPBP Equity) deriva dal fatto che entrambi gli indicatori sono calcolati sugli stessi flussi di cassa per l’azionista (FCFE) e con lo stesso tasso di attualizzazione (Ke).
Grandezze e ipotesi di calcolo
Ai fini del presente inquadramento si assume che:
- • i flussi di riferimento siano i FCFE (Free Cash Flow to Equity), ossia i flussi di cassa disponibili per l’azionista, post imposte e post servizio del debito;
- • il tasso di attualizzazione sia Ke (costo del capitale proprio), coerente con la natura equity dell’indicatore;
- • l’orizzonte temporale n coincida con la durata della concessione o con il periodo di analisi del PEF;
- • la convenzione sui segni preveda un esborso iniziale dell’equity (tipicamente negativo al tempo 0) seguito da flussi prevalentemente positivi nel tempo, salvo eventuali reinvestimenti o obblighi di fine concessione (handback).
Definizioni operative: VAN Equity e DPBP Equity
VAN Equity
Il VAN Equity misura la creazione di valore per l’azionista rispetto a Ke, attualizzando i flussi FCFE sull’intero orizzonte di analisi.
3.2 DPBP Equity (Discounted Payback Period)
Il DPBP Equity rappresenta il primo istante temporale T (espresso in anni o periodi del modello) in cui la somma cumulata dei flussi FCFE attualizzati a Ke diventa non negativa.
Quando il passaggio da cumulato negativo a cumulato non negativo avviene all’interno dell’anno, il DPBP può essere stimato mediante interpolazione lineare intra-periodo (se prevista dalla prassi adottata nel PEF).
Relazione tra VAN Equity e DPBP Equity
La relazione tra i due indicatori non e un rapporto algebrico unico, ma un legame logico basato sul cumulato dei flussi attualizzati.
- il DPBP Equity coincide con l’anno (o periodo) in cui il VAN Equity cumulato dei FCFE passa da negativo a non negativo;
- il VAN Equity a fine orizzonte misura il valore residuo (in termini attualizzati a Ke) dopo il recupero dell’investimento equity;
- a parità di profilo temporale dei FCFE, un VAN Equity maggiore tende a ridurre il DPBP Equity (recupero più rapido dell’esborso iniziale in termini attualizzati).
Interpretazione dei casi tipici nel PEF
Il progetto remunera l’equity oltre Ke. In condizioni ordinarie (FCFE successivamente positivi) il DPBP Equity e finito e ricade entro l’orizzonte di concessione.
L’equity e remunerato esattamente a Ke. Il DPBP Equity tende a collocarsi verso il limite dell’orizzonte (spesso prossimità della fine concessione).
L’equity non raggiunge Ke. Il DPBP Equity non viene raggiunto entro l’orizzonte, salvo casi particolari con cambi di segno dei flussi (reinvestimenti/handback) che possono rendere non monotono il cumulato.
Nota di coerenza metodologica
Per evitare confronti non coerenti, VAN Equity e DPBP devono essere calcolati sugli stessi flussi (FCFE) e con lo stesso tasso (Ke). Il ricorso alla leva finanziaria può modificare sensibilmente la distribuzione temporale dei FCFE (covenant, sculpting, riserve, DSRA), spostando in avanti o indietro il DPBP Equity anche a parità di performance complessiva del progetto.
Testo sintetico inseribile in relazione/PEF
- Il VAN Equity misura la creazione di valore per l’azionista rispetto al costo del capitale proprio (Ke) attualizzando i flussi di cassa disponibili per l’equity (FCFE).
- Il DPBP Equity rappresenta l’orizzonte temporale necessario affinchè la somma cumulata dei FCFE attualizzati a Ke diventi non negativa; pertanto un VAN Equity positivo implica, in condizioni ordinarie, un DPBP finito entro la durata della concessione e, a parità di profilo temporale dei flussi, un VAN Equity maggiore tende a ridurre il DPBP.
Percorso di approfondimento