
Oggetto
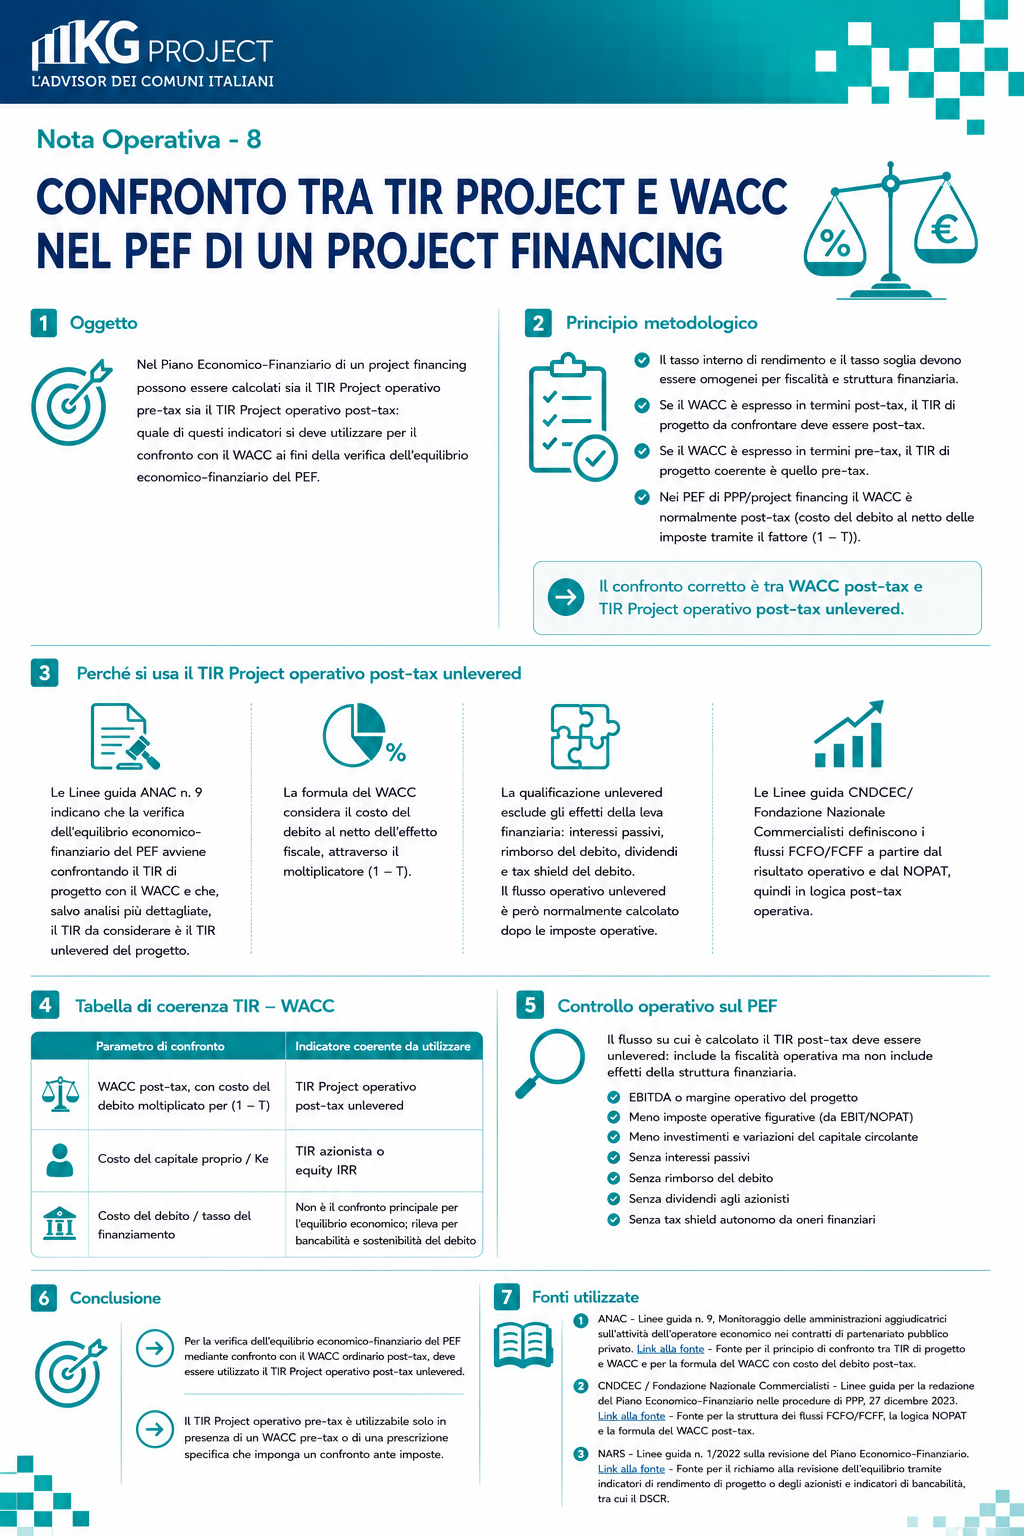
Nel Piano Economico-Finanziario di un project financing possono essere calcolati sia il TIR Project operativo pre-tax sia il TIR Project operativo post-tax:
quale di questi indicatori si deve utilizzare per il confronto con il WACC ai fini della verifica dell’equilibrio economico-finanziario del PEF.
Principio metodologico
La regola tecnica è che il tasso interno di rendimento e il tasso soglia di confronto devono essere omogenei quanto a fiscalità e struttura finanziaria.
Pertanto, se il WACC è espresso in termini post-tax, il TIR di progetto da confrontare deve essere post-tax.
Se il WACC è espresso in termini pre-tax, il TIR di progetto coerente è quello pre-tax.
Nel contesto ordinario dei PEF di PPP/project financing, il WACC è normalmente espresso in logica post-tax, poiché il costo del debito è considerato al netto dell’imposizione fiscale mediante il fattore (1 – T).
Ne deriva che il confronto corretto è tra WACC post-tax e TIR Project operativo post-tax unlevered.
Perché si usa il TIR Project operativo post-tax unlevered
Le Linee guida ANAC n. 9 indicano che la verifica dell’equilibrio economico-finanziario del PEF avviene confrontando il TIR di progetto con il WACC e che, salvo analisi più dettagliate, il TIR da considerare è il TIR unlevered del progetto.
La formula del WACC riportata nelle medesime Linee guida considera il costo del debito al netto dell’effetto fiscale, attraverso il moltiplicatore (1 – T).
La qualificazione unlevered non equivale a pre-tax. Un flusso unlevered esclude gli effetti della leva finanziaria: interessi passivi, rimborso del debito, dividendi e tax shield specificamente generato dal debito. Tuttavia, il flusso operativo unlevered può e normalmente deve essere calcolato dopo le imposte operative.
Le Linee guida CNDCEC/Fondazione Nazionale Commercialisti descrivono i flussi FCFO/FCFF partendo dal risultato operativo e dal NOPAT, quindi in logica post-tax operativa, senza includere gli effetti della struttura finanziaria.
Tabella di coerenza TIR – WACC
| Parametro di confronto | Indicatore coerente da utilizzare |
|---|---|
| WACC post-tax, con costo del debito moltiplicato per (1 – T) | TIR Project operativo post-tax unlevered |
| Costo del capitale proprio / Ke | TIR azionista o equity IRR |
| Costo del debito / tasso del finanziamento | Non è il confronto principale per l’equilibrio economico; rileva per bancabilità e sostenibilità del debito |
Controllo operativo sul PEF
Prima di utilizzare il TIR Project operativo post-tax, occorre verificare che il flusso di cassa su cui è calcolato sia effettivamente unlevered. Il flusso deve includere la fiscalità operativa del progetto, ma non deve includere interessi passivi, rimborsi del debito, dividendi o benefici fiscali specificamente derivanti dall’indebitamento.
- EBITDA o margine operativo del progetto;
- meno imposte operative figurative, normalmente determinate a partire dall’EBIT/NOPAT;
- meno investimenti e variazioni del capitale circolante, se applicabili;
- senza interessi passivi;
- senza rimborso del debito;
- senza dividendi agli azionisti;
- senza tax shield autonomo derivante dagli oneri finanziari.
Se il valore etichettato come post-tax nel file Excel è calcolato dopo interessi, dopo rimborso del debito o sulla fiscalita effettiva condizionata dalla leva finanziaria, non rappresenta piu un vero TIR Project operativo unlevered e non deve essere confrontato direttamente con il WACC.
Conclusione
Conclusione operativa: per la verifica dell’equilibrio economico-finanziario del PEF mediante confronto con il WACC ordinario post-tax, deve essere utilizzato il TIR Project operativo post-tax unlevered.
Il TIR Project operativo pre-tax è utilizzabile solo in presenza di un WACC pre-tax o di una prescrizione specifica che imponga un confronto ante imposte.
Fonti utilizzate
[1] ANAC – Linee guida n. 9, Monitoraggio delle amministrazioni aggiudicatrici sull’attivita dell’operatore economico nei contratti di partenariato pubblico privato. Link alla fonte – Fonte utilizzata per il principio di confronto tra TIR di progetto e WACC e per la formulazione del WACC con costo del debito post-tax.
[2] Consiglio Nazionale dei Dottori Commercialisti e degli Esperti Contabili / Fondazione Nazionale Commercialisti – Linee guida per la redazione del Piano Economico-Finanziario nelle procedure di PPP, 27 dicembre 2023. Link alla fonte – Fonte utilizzata per la struttura dei flussi FCFO/FCFF, la logica NOPAT e la formula del WACC post-tax.
[3] NARS – Linee guida n. 1/2022 sulla revisione del Piano Economico-Finanziario. Link alla fonte – Fonte utilizzata per il richiamo alla revisione dell’equilibrio tramite indicatori di rendimento di progetto o degli azionisti e indicatori di bancabilità, tra cui il DSCR.
Nota di cautela: nel caso concreto occorre verificare direttamente le formule del modello PEF, per accertare che il TIR Project post-tax sia calcolato su flussi operativi unlevered e non su flussi contaminati dalla struttura finanziaria.
Contenuti correlati
Percorso di approfondimento