
Premessa
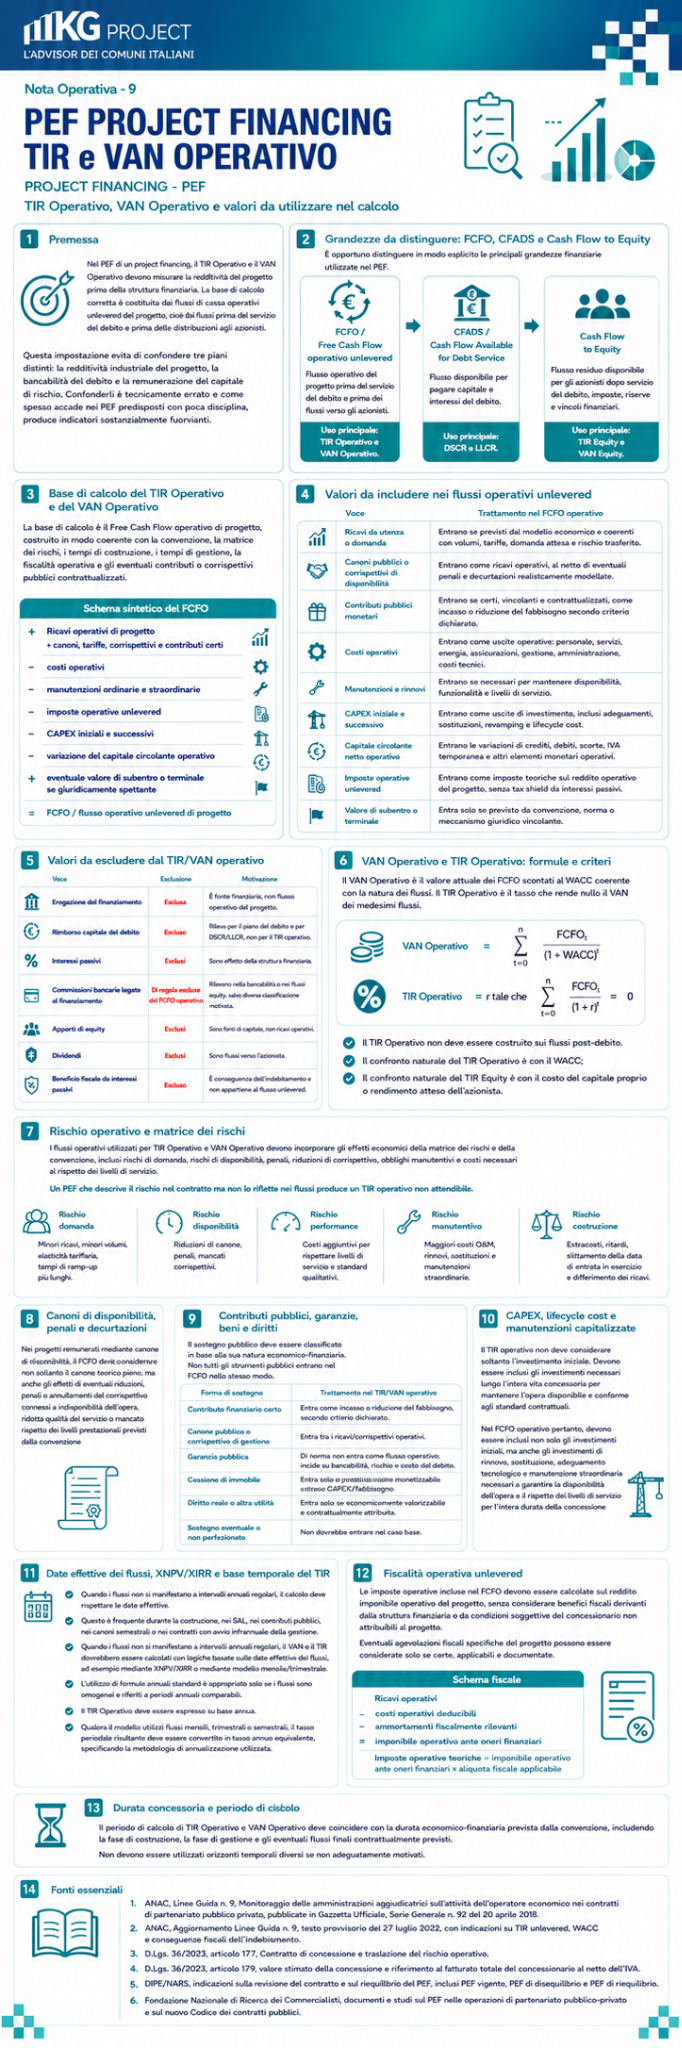
Nel PEF di un project financing, il TIR Operativo e il VAN Operativo devono misurare la redditività del progetto prima della struttura finanziaria. La base di calcolo corretta è costituita dai flussi di cassa operativi unlevered del progetto, cioè dai flussi prima del servizio del debito e prima delle distribuzioni agli azionisti.
Questa impostazione evita di confondere tre piani distinti: la redditività industriale del progetto, la bancabilità del debito e la remunerazione del capitale di rischio. Confonderli è tecnicamente errato e come spesso accade nei PEF predisposti con poca disciplina, produce indicatori sostanzialmente fuorvianti.
Grandezze da distinguere: FCFO, CFADS e Cash Flow to Equity
È opportuno distinguere in modo esplicito le principali grandezze finanziarie utilizzate nel PEF.
Il FCFO è il flusso operativo unlevered utilizzato per TIR Operativo e VAN Operativo;
il CFADS è il flusso disponibile per il servizio del debito e viene utilizzato per DSCR e LLCR;
il Cash Flow to Equity è il flusso residuo destinato agli azionisti e viene utilizzato per TIR Equity e VAN Equity.
| Grandezza | Significato | Uso principale |
|---|---|---|
| FCFO / Free Cash Flow operativo unlevered | Flusso operativo del progetto prima del servizio del debito e prima dei flussi verso gli azionisti. | TIR Operativo e VAN Operativo. |
| CFADS / Cash Flow Available for Debt Service | Flusso disponibile per pagare capitale e interessi del debito. | DSCR e LLCR. |
| Cash Flow to Equity | Flusso residuo disponibile per gli azionisti dopo servizio del debito, imposte, riserve e vincoli finanziari. | TIR Equity e VAN Equity. |
Base di calcolo del TIR Operativo e del VAN Operativo
La base di calcolo è il Free Cash Flow operativo di progetto, costruito in modo coerente con la convenzione, la matrice dei rischi, i tempi di costruzione, i tempi di gestione, la fiscalità operativa e gli eventuali contributi o corrispettivi pubblici contrattualizzati.
| Schema sintetico del FCFO Ricavi operativi di progetto + canoni, tariffe, corrispettivi e contributi certi – costi operativi – manutenzioni ordinarie e straordinarie – imposte operative unlevered – CAPEX iniziali e successivi – variazione del capitale circolante operativo + eventuale valore di subentro o terminale se giuridicamente spettante = FCFO / flusso operativo unlevered di progetto |
Valori da includere nei flussi operativi unlevered
| Voce | Trattamento nel FCFO operativo |
|---|---|
| Ricavi da utenza o domanda | Entrano se previsti dal modello economico e coerenti con volumi, tariffe, domanda attesa e rischio trasferito. |
| Canoni pubblici o corrispettivi di disponibilità | Entrano come ricavi operativi, al netto di eventuali penali e decurtazioni realisticamente modellate. |
| Contributi pubblici monetari | Entrano se certi, vincolanti e contrattualizzati, come incasso o riduzione del fabbisogno secondo criterio dichiarato. |
| Costi operativi | Entrano come uscite operative: personale, servizi, energia, assicurazioni, gestione, amministrazione, costi tecnici. |
| Manutenzioni e rinnovi | Entrano se necessari per mantenere disponibilità, funzionalità e livelli di servizio. |
| CAPEX iniziale e successivo | Entrano come uscite di investimento, inclusi adeguamenti, sostituzioni, revamping e lifecycle cost. |
| Capitale circolante netto operativo | Entrano le variazioni di crediti, debiti, scorte, IVA temporanea e altri elementi monetari operativi. |
| Imposte operative unlevered | Entrano come imposte teoriche sul reddito operativo del progetto, senza tax shield da interessi passivi. |
| Valore di subentro o terminale | Entra solo se previsto da convenzione, norma o meccanismo giuridico vincolante. |
Valori da escludere dal TIR/VAN operativo
| Voce | Esclusione | Motivazione |
|---|---|---|
| Erogazione del finanziamento | Esclusa | È fonte finanziaria, non flusso operativo del progetto. |
| Rimborso capitale del debito | Escluso | Rileva per il piano del debito e per DSCR/LLCR, non per il TIR operativo. |
| Interessi passivi | Esclusi | Sono effetto della struttura finanziaria. |
| Commissioni bancarie legate al finanziamento | Di regola escluse dal FCFO operativo | Rilevano nella bancabilità o nei flussi equity, salvo diversa classificazione motivata. |
| Apporti di equity | Esclusi | Sono fonti di capitale, non ricavi operativi. |
| Dividendi | Esclusi | Sono flussi verso l’azionista. |
| Beneficio fiscale da interessi passivi | Escluso | È conseguenza dell’indebitamento e non appartiene al flusso unlevered. |
VAN Operativo e TIR Operativo: formule e criteri
Il VAN Operativo è il valore attuale dei FCFO scontati al WACC coerente con la natura dei flussi. Il TIR Operativo è il tasso che rende nullo il VAN dei medesimi flussi.
| Formule operative VAN Operativo = Σ [ FCFO_t / (1 + WACC)^t ] TIR Operativo = r tale che Σ [ FCFO_t / (1 + r)^t ] = 0 |
Il TIR Operativo non deve essere costruito sui flussi post-debito.
Il confronto naturale del TIR Operativo è con il WACC;
il confronto naturale del TIR Equity è con il costo del capitale proprio o rendimento atteso dell’azionista.
Rischio operativo e matrice dei rischi
I flussi operativi utilizzati per TIR Operativo e VAN Operativo devono incorporare gli effetti economici della matrice dei rischi e della convenzione, inclusi rischi di domanda, rischi di disponibilità, penali, riduzioni di corrispettivo, obblighi manutentivi e costi necessari al rispetto dei livelli di servizio.
Un PEF che descrive il rischio nel contratto ma non lo riflette nei flussi produce un TIR operativo non attendibile.
| Rischio | Effetto sui flussi operativi |
|---|---|
| Rischio domanda | Minori ricavi, minori volumi, elasticità tariffaria, tempi di ramp-up più lunghi. |
| Rischio disponibilità | Riduzioni di canone, penali, mancati corrispettivi. |
| Rischio performance | Costi aggiuntivi per rispettare livelli di servizio e standard qualitativi. |
| Rischio manutentivo | Maggiori costi O&M, rinnovi, sostituzioni e manutenzioni straordinarie. |
| Rischio costruzione | Extracosti, ritardi, slittamento della data di entrata in esercizio e differimento dei ricavi. |
Canoni di disponibilità, penali e decurtazioni
Nei progetti remunerati mediante canone di disponibilità, il FCFO deve considerare non soltanto il canone teorico pieno, ma anche gli effetti di eventuali riduzioni, penali o annullamenti del corrispettivo connessi a indisponibilità dell’opera, ridotta qualità del servizio o mancato rispetto dei livelli prestazionali previsti dalla convenzione
Contributi pubblici, garanzie, beni e diritti
Il sostegno pubblico deve essere classificato in base alla sua natura economico-finanziaria. Non tutti gli strumenti pubblici entrano nel FCFO nello stesso modo.
| Forma di sostegno | Trattamento nel TIR/VAN operativo |
|---|---|
| Contributo finanziario certo | Entra come incasso o riduzione del fabbisogno, secondo criterio dichiarato. |
| Canone pubblico o corrispettivo di gestione | Entra tra i ricavi/corrispettivi operativi. |
| Garanzia pubblica | Di norma non entra come flusso operativo; incide su bancabilità, rischio e costo del debito. |
| Cessione di immobile | Entra solo se produce valore monetizzabile o riduce CAPEX/fabbisogno. |
| Diritto reale o altra utilità | Entra solo se economicamente valorizzabile e contrattualmente attribuita. |
| Sostegno eventuale o non perfezionato | Non dovrebbe entrare nel caso base. |
CAPEX, lifecycle cost e manutenzioni capitalizzate
Il TIR operativo non deve considerare soltanto l’investimento iniziale. Devono essere inclusi gli investimenti necessari lungo l’intera vita concessoria per mantenere l’opera disponibile e conforme agli standard contrattuali.
Nel FCFO operativo pertanto, devono essere inclusi non solo gli investimenti iniziali, ma anche gli investimenti di rinnovo, sostituzione, adeguamento tecnologico e manutenzione straordinaria necessari a garantire la disponibilità dell’opera e il rispetto dei livelli di servizio per l’intera durata della concessione
Date effettive dei flussi, XNPV/XIRR e base temporale del TIR
Quando i flussi non si manifestano a intervalli annuali regolari, il calcolo deve rispettare le date effettive.
Questo è frequente durante la costruzione, nei SAL, nei contributi pubblici, nei canoni semestrali o nei contratti con avvio infrannuale della gestione.
Quando i flussi non si manifestano a intervalli annuali regolari, il VAN e il TIR dovrebbero essere calcolati con logiche basate sulle date effettive dei flussi, ad esempio mediante XNPV/XIRR o mediante modello mensile/trimestrale.
L’utilizzo di formule annuali standard è appropriato solo se i flussi sono omogenei e riferiti a periodi annuali comparabili.
Il TIR Operativo deve essere espresso su base annua.
Qualora il modello utilizzi flussi mensili, trimestrali o semestrali, il tasso periodale risultante deve essere convertito in tasso annuo equivalente, specificando la metodologia di annualizzazione utilizzata.
Fiscalità operativa unlevered
Le imposte operative incluse nel FCFO devono essere calcolate sul reddito imponibile operativo del progetto, senza considerare benefici fiscali derivanti dalla struttura finanziaria o da condizioni soggettive del concessionario non attribuibili al progetto.
Eventuali agevolazioni fiscali specifiche del progetto possono essere considerate solo se certe, applicabili e documentate.
| Schema fiscale Ricavi operativi – costi operativi deducibili – ammortamenti fiscalmente rilevanti = imponibile operativo ante oneri finanziari Imposte operative teoriche = imponibile operativo ante oneri finanziari × aliquota fiscale applicabile |
Durata concessoria e periodo di calcolo
Il periodo di calcolo di TIR Operativo e VAN Operativo deve coincidere con la durata economico-finanziaria prevista dalla convenzione, includendo la fase di costruzione, la fase di gestione e gli eventuali flussi finali contrattualmente previsti.
Non devono essere utilizzati orizzonti temporali diversi se non adeguatamente motivati.
Fonti essenziali
- ANAC, Linee Guida n. 9, Monitoraggio delle amministrazioni aggiudicatrici sull’attività dell’operatore economico nei contratti di partenariato pubblico privato, pubblicate in Gazzetta Ufficiale, Serie Generale n. 92 del 20 aprile 2018.
- ANAC, Aggiornamento Linee Guida n. 9, testo provvisorio del 27 luglio 2022, con indicazioni su TIR unlevered, WACC e conseguenze fiscali dell’indebitamento.
- D.Lgs. 36/2023, articolo 177, Contratto di concessione e traslazione del rischio operativo.
- D.Lgs. 36/2023, articolo 179, valore stimato della concessione e riferimento al fatturato totale del concessionario al netto dell’IVA.
- DIPE/NARS, indicazioni sulla revisione del contratto e sul riequilibrio del PEF, inclusi PEF vigente, PEF di disequilibrio e PEF di riequilibrio.
- Fondazione Nazionale di Ricerca dei Commercialisti, documenti e studi sul PEF nelle operazioni di partenariato pubblico-privato e sul nuovo Codice dei contratti pubblici.
Contenuti correlati
Percorso di approfondimento