1. Oggetto
La presente nota ha ad oggetto il criterio di determinazione del controvalore della concessione con riferimento ai ricavi previsti dal Piano Economico-Finanziario (PEF).
2. Fondamento normativo
L’art. 179 del D.Lgs. 36/2023 stabilisce che il valore della concessione è costituito dal fatturato totale del concessionario generato per tutta la durata del contratto, al netto dell’IVA, e che esso deve essere calcolato mediante metodo oggettivo indicato nei documenti di gara.
La disposizione guarda al valore economico complessivo dell’operazione concessoria, inteso come insieme dei ricavi generabili lungo l’intera durata del rapporto, e non a una rappresentazione meramente contabile a prezzi iniziali o costanti.
3. Rilevanza dei ricavi effettivamente generabili
La stima deve riflettere i ricavi ragionevolmente generabili dalla gestione, sulla base di una valutazione prognostica seria, oggettiva e documentata.
La corretta stima del valore concessorio incide sulla disciplina applicabile, sul livello di pubblicità, sulle garanzie e sulla possibilità per gli operatori di formulare un’offerta economica consapevole.
4. Rapporto tra valore della concessione e PEF
Il PEF è lo strumento tecnico con cui si rappresenta l’equilibrio economico-finanziario dell’operazione; tuttavia, il valore della concessione non coincide automaticamente con una qualsiasi grandezza interna di modellazione del PEF.
Se il PEF è costruito a prezzi costanti, ciò può essere corretto per finalità di analisi finanziaria, purché il modello sia coerente nei tassi e nelle ipotesi. Ai fini del valore concessorio, l’ente concedente deve stimare il fatturato totale atteso realmente conseguibile lungo la durata del contratto.
5. Conseguenza applicativa sulla rivalutazione dei ricavi
Se la concessione prevede un meccanismo di aggiornamento tariffario, revisione prezzi, indicizzazione ISTAT o altro criterio di rivalutazione dei ricavi, tale dinamica economica costituisce parte integrante del fatturato complessivo atteso del concessionario e deve essere inclusa nel controvalore della concessione.
Escludere la rivalutazione, quando prevista o ragionevolmente stimabile, comporterebbe una sottostima del valore dell’affidamento.
6. Limite del criterio
La rivalutazione non può essere introdotta in via arbitraria. Può essere considerata solo quando trovi fondamento nella lex specialis, nello schema di convenzione, nel PEF posto a base di gara o in parametri oggettivamente determinabili ex ante.
In mancanza di tali elementi, la stima deve arrestarsi ai ricavi ragionevolmente prevedibili sulla base dei dati disponibili.
7. Conclusioni
Infografica completa della pubblicazione
Apri l’infografica per leggerla a dimensione intera.
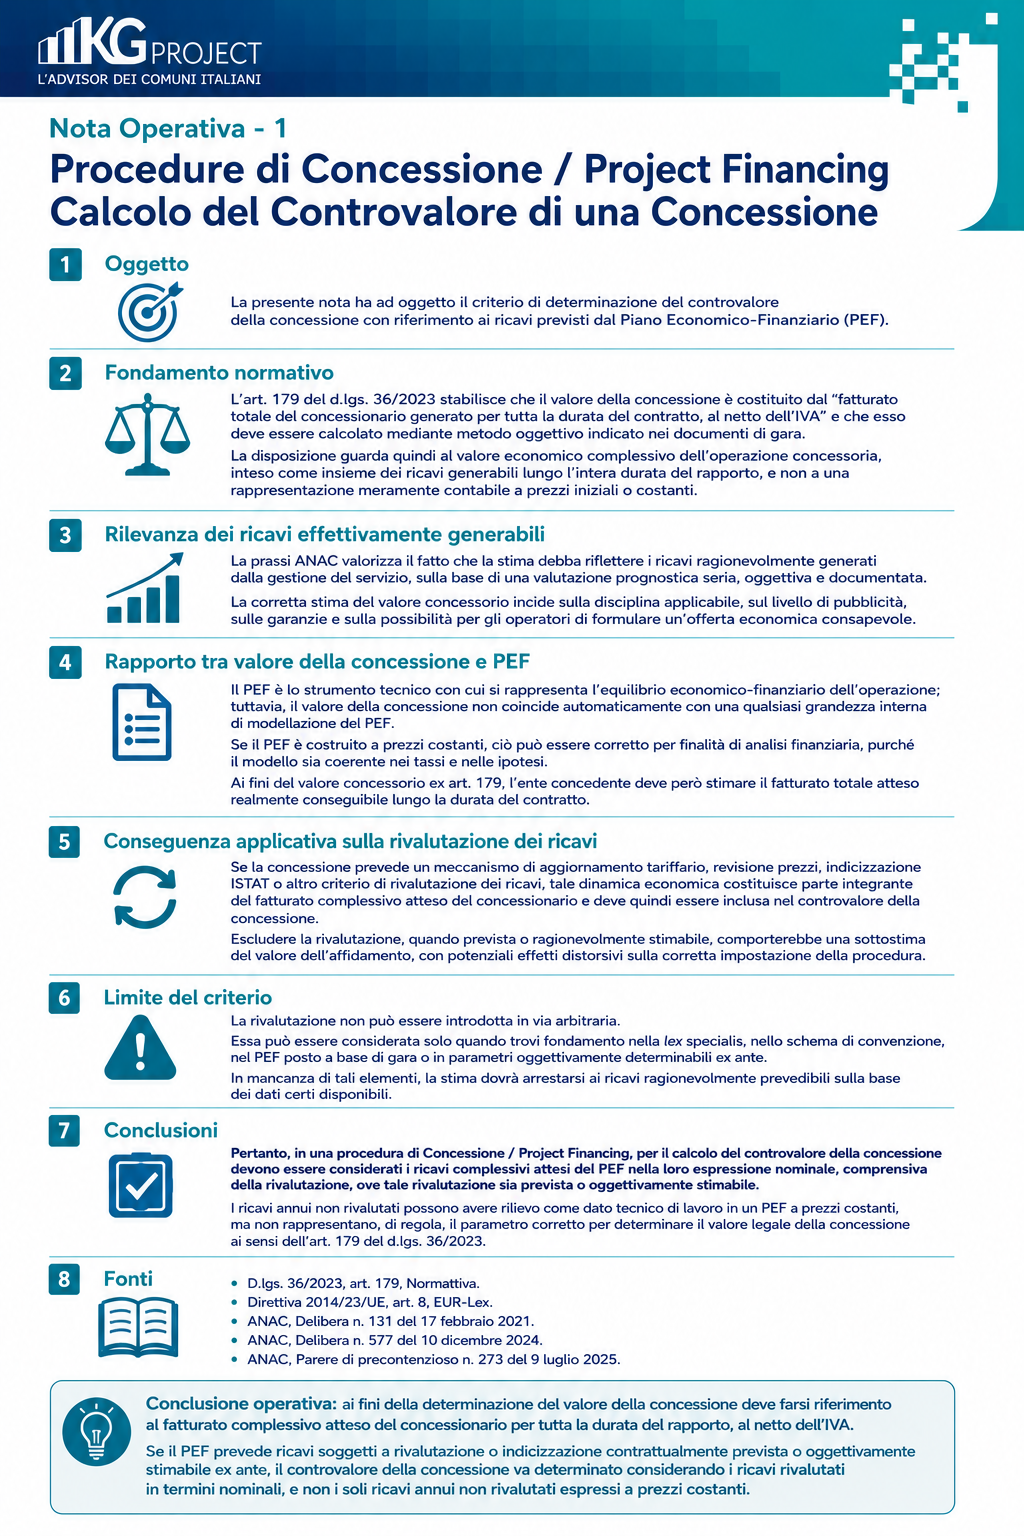
Infografica riassuntiva del contenuto «Calcolo del controvalore di una concessione». Il testo integrale e accessibile è disponibile nella pagina.