1. Project Financing
Nel contratto di Project Financing o concessione il concessionario assume il rischio operativo quando, in condizioni operative normali, non gli è garantito il recupero degli investimenti effettuati o dei costi sostenuti per la gestione.
Il Codice richiede inoltre che l’assetto del rapporto conservi l’equilibrio economico-finanziario, inteso come contemporanea presenza di convenienza economica e sostenibilità finanziaria. Il canone annuo può essere previsto dalla convenzione, ma deve restare coerente con tale equilibrio.
2. Investimento, valore della concessione e canone
- Investimento iniziale: capitale impiegato per realizzare l’opera o avviare il servizio.
- Valore della concessione: fatturato totale del concessionario generato per tutta la durata, al netto dell’IVA, stimato con metodo oggettivo.
- Canone annuo: somma che la convenzione può porre a carico del concessionario, in misura fissa, variabile o mista.
Il valore della concessione non deve essere confuso con il solo ammontare dei canoni.
3. Metodo di determinazione del canone annuo
- Stimare i ricavi attesi della gestione: tariffe, volumi, ricavi accessori e introiti collaterali.
- Stimare tutti i costi: gestione, manutenzioni, rinnovi, assicurazioni, fiscalità e investimenti.
- Strutturare il finanziamento: equity, debito, costo, durata e profilo di rimborso.
- Inserire il canone come uscita del PEF e verificare sostenibilità e bancabilità.
- Adeguare il canone fino al livello compatibile con equilibrio e trasferimento reale del rischio operativo.
Ricavi attesi − costi operativi − accantonamenti e rinnovi − servizio del debito − imposte − remunerazione obiettivo dell’equity − margine prudenziale.
La formula è una regola tecnico-finanziaria, non una formula legale.
L’esempio numerico della precedente versione non è riprodotto nel presente snippet perché i valori originari richiedono una validazione aritmetica separata. La metodologia e la conclusione restano invariate.
4. Forme contrattuali del canone
- Fisso: importo costante, eventualmente rivalutabile.
- Variabile: quota parametrata a fatturato, incassi o indicatori di gestione.
- Misto: una tantum iniziale e quota annua fissa o percentuale.
La scelta dipende dalla tipologia della concessione e dalla volatilità dei ricavi, ma deve essere verificata nel PEF.
5. Regola pratica per l’ente concedente
- Non partire dal gettito desiderato per poi forzare il PEF.
- Partire da ricavi realisticamente conseguibili e costi integralmente stimati.
- Verificare sostenibilità finanziaria e remunerazione non irragionevole del capitale privato.
- Effettuare analisi di sensibilità su domanda, inflazione, energia, tassi e manutenzioni.
- Motivare nei documenti di gara il metodo utilizzato.
6. Conclusione
Infografica completa della pubblicazione
Apri l’infografica per leggerla a dimensione intera.
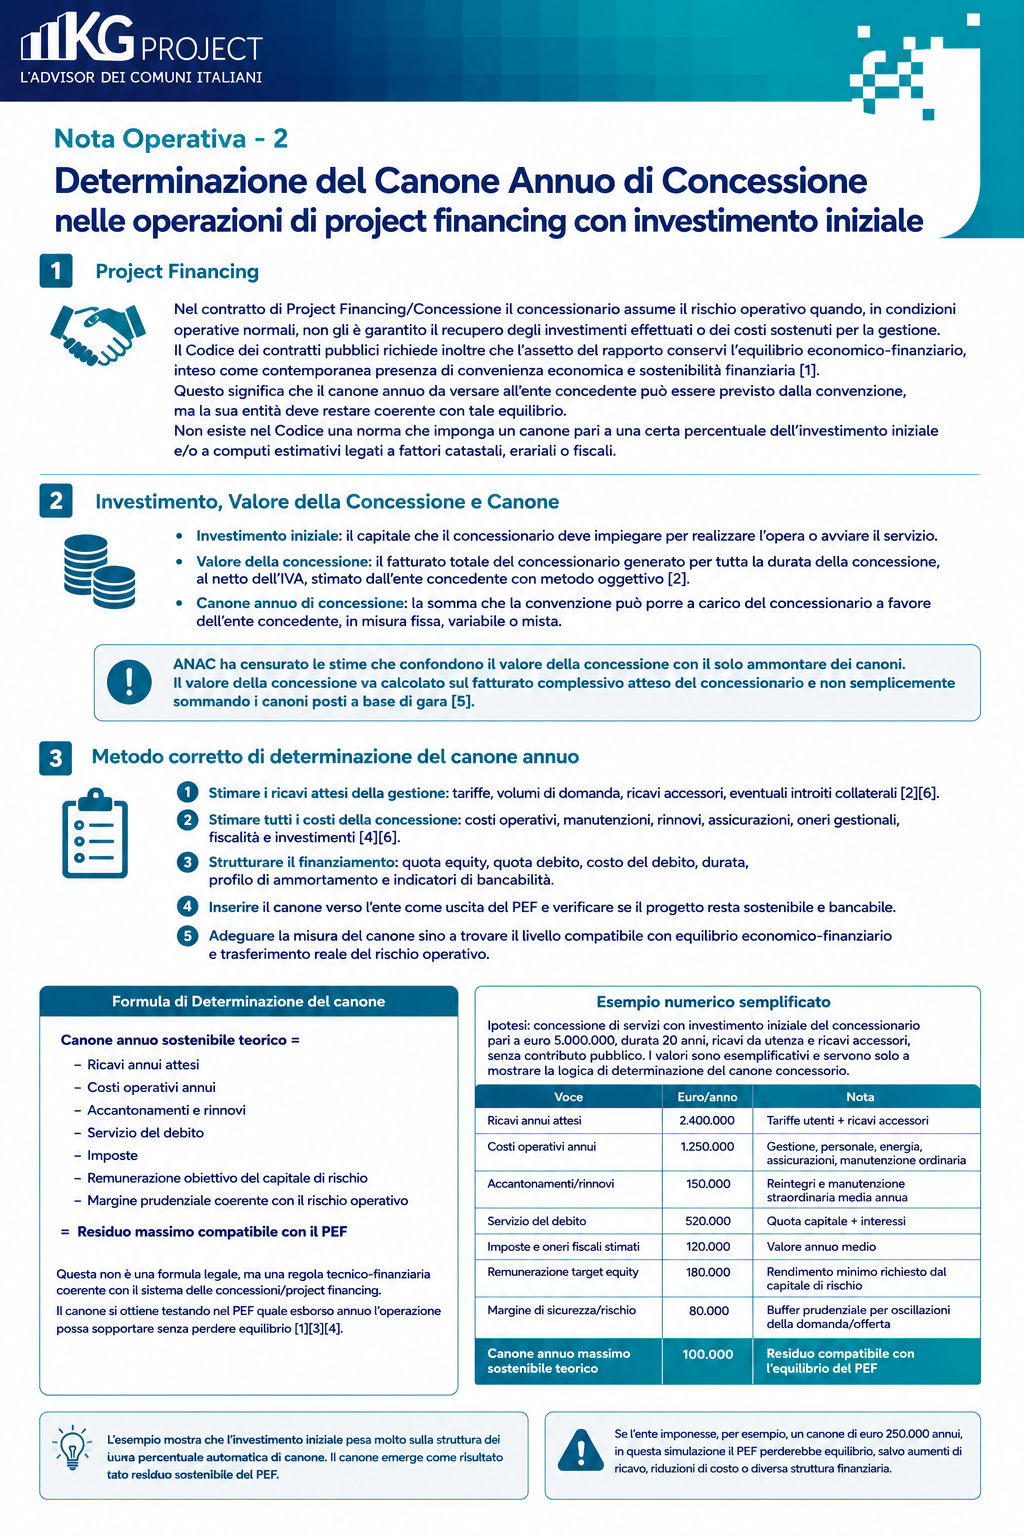
Infografica riassuntiva del contenuto «Determinazione del canone annuo di concessione». Il testo integrale e accessibile è disponibile nella pagina.