
Art 179 comma 1 del d Lgs 36/2023:
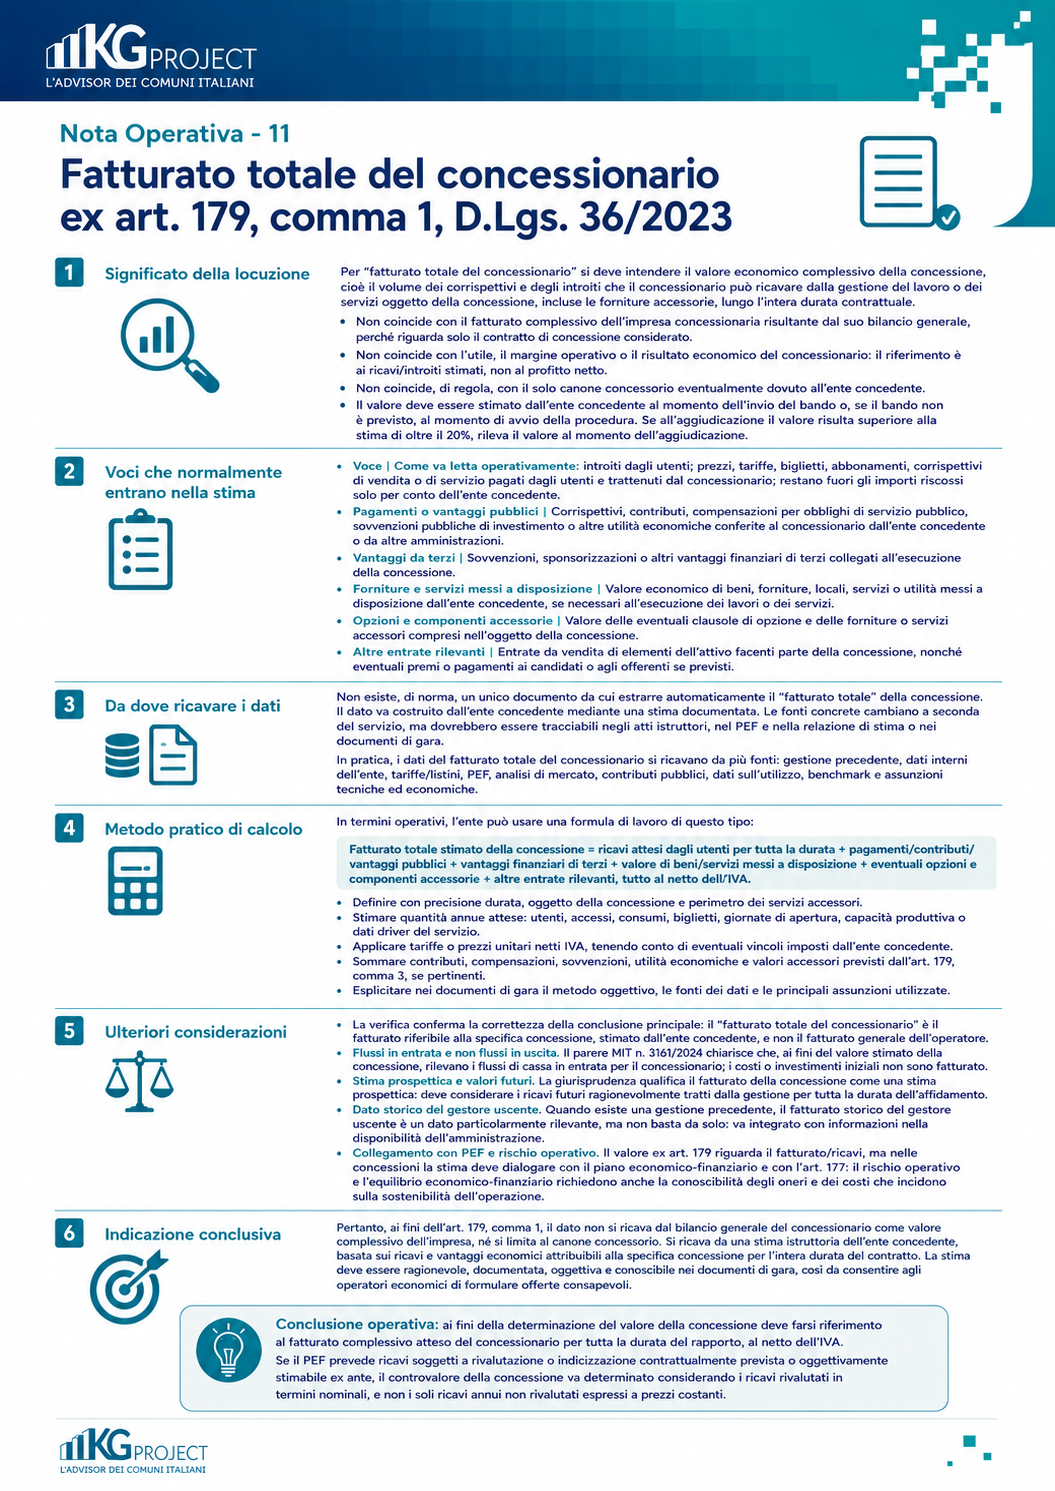
Il valore di una concessione è costituito dal fatturato totale del concessionario generato per tutta la durata del contratto, al netto dell’IVA, stimato dall’ente concedente, quale corrispettivo dei lavori e dei servizi oggetto della concessione, nonché per le forniture accessorie a tali lavori e servizi.
Significato della locuzione
Per “fatturato totale del concessionario” si deve intendere il valore economico complessivo della concessione, cioè il volume dei corrispettivi e degli introiti che il concessionario può ricavare dalla gestione dei lavori o dei servizi oggetto della concessione, incluse le forniture accessorie, lungo l’intera durata contrattuale. La base di calcolo è sempre al netto dell’IVA. [1]
- Non coincide con il fatturato complessivo dell’impresa concessionaria risultante dal suo bilancio generale, perché riguarda solo il contratto di concessione considerato.
- Non coincide con l’utile, il margine operativo o il risultato economico del concessionario: il riferimento è ai ricavi/introiti stimati, non al profitto netto.
- Non coincide, di regola, con il solo canone concessorio eventualmente dovuto all’ente concedente. Il canone è un elemento del rapporto, spesso un costo per il concessionario, ma non misura da solo il valore economico della concessione.
- Il valore deve essere stimato dall’ente concedente al momento dell’invio del bando o, se il bando non è previsto, al momento di avvio della procedura. Se all’aggiudicazione il valore risulta superiore alla stima di oltre il 20%, rileva il valore al momento dell’aggiudicazione. [1]
Voci che normalmente entrano nella stima
L’art. 179 richiede un metodo oggettivo specificato nei documenti di gara e indica le voci da considerare, ove pertinenti. [1] La Direttiva 2014/23/UE, art. 8, contiene la stessa logica europea: il valore stimato della concessione deve essere calcolato con metodo oggettivo e deve includere gli elementi economici rilevanti della gestione. [2]
| Voce | Come va letta operativamente |
|---|---|
| Introiti dagli utenti | Prezzi, tariffe, biglietti, abbonamenti, corrispettivi di vendita o di servizio pagati dagli utenti e trattenuti dal concessionario; restano fuori gli importi riscossi solo per conto dell’ente concedente. |
| Pagamenti o vantaggi pubblici | Corrispettivi, contributi, compensazioni per obblighi di servizio pubblico, sovvenzioni pubbliche di investimento o altre utilità economiche conferite al concessionario dall’ente concedente o da altre amministrazioni. |
| Vantaggi da terzi | Sovvenzioni, sponsorizzazioni o altri vantaggi finanziari di terzi collegati all’esecuzione della concessione. |
| Forniture e servizi messi a disposizione | Valore economico di beni, forniture, locali, servizi o utilità messi a disposizione dall’ente concedente, se necessari all’esecuzione dei lavori o dei servizi. |
| Opzioni e componenti accessorie | Valore delle eventuali clausole di opzione e delle forniture o servizi accessori compresi nell’oggetto della concessione. |
| Altre entrate rilevanti | Entrate da vendita di elementi dell’attivo facenti parte della concessione, nonché eventuali premi o pagamenti ai candidati o agli offerenti se previsti. |
Da dove ricavare i dati
Non esiste, di norma, un unico documento da cui estrarre automaticamente il “fatturato totale” della concessione. Il dato va costruito dall’ente concedente mediante una stima documentata. Le fonti concrete cambiano a seconda del servizio, ma dovrebbero essere tracciabili negli atti istruttori, nel PEF, nella relazione di stima o nei documenti di gara.
In pratica, i dati del fatturato totale del concessionario si ricavano da più fonti: gestione precedente, dati interni dell’ente, tariffe/listini, PEF, analisi di mercato, contributi pubblici e valore delle utilità messe a disposizione.
| Fonte del dato | Dati da estrarre | Uso nella stima |
|---|---|---|
| Gestione precedente | Rendiconti del precedente concessionario, incassi, corrispettivi, fatture, registri, dati POS/cassa, relazioni del DEC/RUP, report di monitoraggio. | È la base più forte quando il servizio è già esistito; va corretta per nuove tariffe, variazioni di durata, bacino di utenza e diverso perimetro del servizio. |
| Dati interni dell’ente | Numero utenti, presenze, accessi, giornate di apertura, capacità degli impianti/locali, ubicazione, flussi storici, consumi rilevati. | Serve a stimare quantità e domanda potenziale, specialmente quando il gestore uscente non fornisce dati completi. |
| Atti economici e tariffari | Tariffe, listini, prezzi massimi/minimi, canoni d’uso, abbonamenti, contribuzioni pubbliche, provvedimenti di finanziamento. | Consente di moltiplicare quantità attese per prezzi unitari netti IVA e di sommare contributi e vantaggi finanziari. |
| PEF e analisi di mercato | Piano economico-finanziario, benchmark di servizi analoghi, studi di fattibilità, analisi di domanda, stime di sostenibilità. | Supporta la valutazione prognostica e permette di esplicitare le assunzioni del metodo oggettivo. |
| Beni e utilità messi a disposizione | Valore di locali, impianti, forniture, servizi, attrezzature o altre utilità rese disponibili dall’ente concedente. | Va considerato quando tali elementi costituiscono un vantaggio economico necessario per l’esecuzione della concessione. |
| Prima attivazione del servizio | Bacino potenziale di utenza, costi e benefici stimabili, prezzi praticabili, servizi comparabili, condizioni tecniche e localizzative. | Se mancano dati storici, l’ente deve comunque fornire elementi analitici idonei a consentire offerte serie e consapevoli. [4] |
Metodo pratico di calcolo
In termini operativi, l’ente può usare una formula di lavoro di questo tipo:
| Formula sintetica Valore stimato della concessione = ricavi attesi dagli utenti per tutta la durata + pagamenti/contributi/vantaggi pubblici + vantaggi finanziari di terzi + valore di beni/servizi messi a disposizione + eventuali opzioni e componenti accessorie + altre entrate rilevanti, tutto al netto dell’IVA. |
- Definire con precisione durata, oggetto della concessione e perimetro dei servizi accessori.
- Stimare quantità annue attese: utenti, accessi, consumi, biglietti, giornate di apertura, capacità produttiva o altri driver del servizio.
- Applicare tariffe o prezzi unitari netti IVA, tenendo conto di eventuali vincoli imposti dall’ente concedente.
- Sommare contributi, compensazioni, sovvenzioni, utilità economiche e valori accessori previsti dall’art. 179, comma 3, se pertinenti.
- Esplicitare nei documenti di gara il metodo oggettivo, le fonti dei dati e le principali assunzioni utilizzate.
Indicazione conclusiva
Pertanto, ai fini dell’art. 179, comma 1, il dato non si ricava dal bilancio generale del concessionario come valore complessivo dell’impresa, né si limita al canone concessorio. Si ricava da una stima istruttoria dell’ente concedente, basata sui ricavi e vantaggi economici attribuibili alla specifica concessione per l’intera durata del contratto. La stima deve essere ragionevole, documentata, oggettiva e conoscibile nei documenti di gara, così da consentire agli operatori economici di formulare offerte consapevoli.
Ulteriori considerazioni
La verifica conferma la correttezza della conclusione principale: il “fatturato totale del concessionario” è il fatturato riferibile alla specifica concessione, stimato dall’ente concedente, e non il fatturato generale dell’operatore economico. Le fonti ulteriori consultate consentono però di precisare alcuni passaggi operativi.
- Flussi in entrata e non flussi in uscita. Il parere MIT n. 3161/2024 chiarisce che, ai fini del valore stimato della concessione, rilevano i flussi di cassa in entrata per il concessionario; i costi o investimenti iniziali non sono fatturato. Se beni acquistati dal concessionario sono totalmente ammortizzati o coperti dai ricavi della concessione, non si sommano come autonoma voce di valore; può invece rilevare il valore residuo se è previsto un pagamento diretto della stazione appaltante. [6]
- Stima prospettica e valori futuri. La giurisprudenza qualifica il fatturato della concessione come una stima prospettica: deve considerare i ricavi futuri ragionevolmente ritraibili dalla gestione per tutta la durata dell’affidamento, anche con attenzione a eventuali dinamiche tariffarie, indicizzazioni o revisioni conoscibili al momento della gara. [7]
- Dato storico del gestore uscente. Quando esiste una gestione precedente, il fatturato storico del gestore uscente è una fonte particolarmente rilevante, ma non basta da solo: va integrato con informazioni nella disponibilità dell’amministrazione, come bacino di utenza, mutate condizioni del servizio, durata, tariffe, costi e oneri. [8]
- Collegamento con PEF e rischio operativo. Il valore ex art. 179 riguarda il fatturato/ricavi, ma nelle concessioni la stima deve dialogare con il piano economico-finanziario e con l’art. 177: il rischio operativo e l’equilibrio economico-finanziario richiedono anche la conoscibilità degli oneri e dei costi che incidono sulla sostenibilità dell’operazione. [8]
- Elemento necessario della lex specialis. Il valore della concessione deve essere indicato negli atti di gara e non può essere rimesso al concorrente. La mancata o errata indicazione può incidere sulla legittimità della procedura perché ostacola offerte consapevoli e comparabili. [7]
- Stima non rigidamente vincolante per l’offerta. La stima dell’ente orienta gli operatori e serve per soglie, procedura e proporzionalità dei requisiti; tuttavia il concorrente, assumendosi il rischio imprenditoriale, può formulare nel proprio PEF previsioni di ricavo diverse, purché l’offerta resti seria e sostenibile. [9]
- Requisiti di partecipazione proporzionati. ANAC, nel parere di precontenzioso n. 292 del 23 luglio 2025, collega la corretta stima della concessione anche alla proporzionalità degli eventuali requisiti di fatturato specifico richiesti agli operatori. [10]
Contenuti correlati
Percorso di approfondimento