1. Qualificazione giuridica e trattamento statistico
La qualificazione di un contratto come PPP o concessione ai sensi del D.Lgs. 36/2023 è distinta dalla classificazione statistica dell’asset e dei flussi nei conti pubblici.
Un contratto giuridicamente valido e un PEF equilibrato non comportano, da soli, la registrazione off balance.
2. Quadro statistico europeo
La valutazione fa riferimento a ESA 2010, al Manual on Government Deficit and Debt di Eurostat e, per le operazioni rientranti nel relativo perimetro, alla guida EPEC/Eurostat sul trattamento statistico dei PPP.
La decisione considera la sostanza economica complessiva dell’operazione e tutte le clausole rilevanti.
3. Criteri da analizzare
- Controllo e disponibilità dell’asset.
- Rischio di costruzione, disponibilità e domanda.
- Meccanismo dei pagamenti e decurtazioni.
- Garanzie, finanziamenti e contributi pubblici.
- Clausole di risoluzione, indennizzo e rifinanziamento.
- Modifiche contrattuali e ripartizione di utili o perdite.
- Durata, valore residuo e opzioni sull’asset.
4. Perché non esiste un automatismo
Il trasferimento del rischio operativo richiesto dal Codice e l’equilibrio economico-finanziario sono elementi importanti, ma non coincidono con l’intero test statistico.
Alcune clausole possono avere un impatto moderato, elevato o determinante sulla classificazione. Garanzie pubbliche estese, compensazioni, controllo sostanziale o assunzione pubblica di rischi rilevanti possono condurre alla registrazione on balance.
5. Procedura di valutazione
- Definire se l’operazione rientra nel perimetro metodologico applicabile.
- Analizzare contratto, allegati, PEF, matrice dei rischi e finanziamento.
- Valutare ogni clausola secondo ESA 2010, MGDD e guida EPEC/Eurostat.
- Considerare gli effetti congiunti, non solo ogni clausola isolata.
- Documentare la conclusione e aggiornarla in caso di modifica contrattuale.
6. Documenti necessari
- Contratto e schema di convenzione.
- PEF e struttura finanziaria.
- Matrice dei rischi.
- Garanzie, contributi e accordi diretti.
- Meccanismo dei pagamenti e KPI.
- Clausole di fine rapporto e valore residuo.
7. Conclusione
Infografica completa della pubblicazione
Consulta l’infografica completa della pubblicazione.
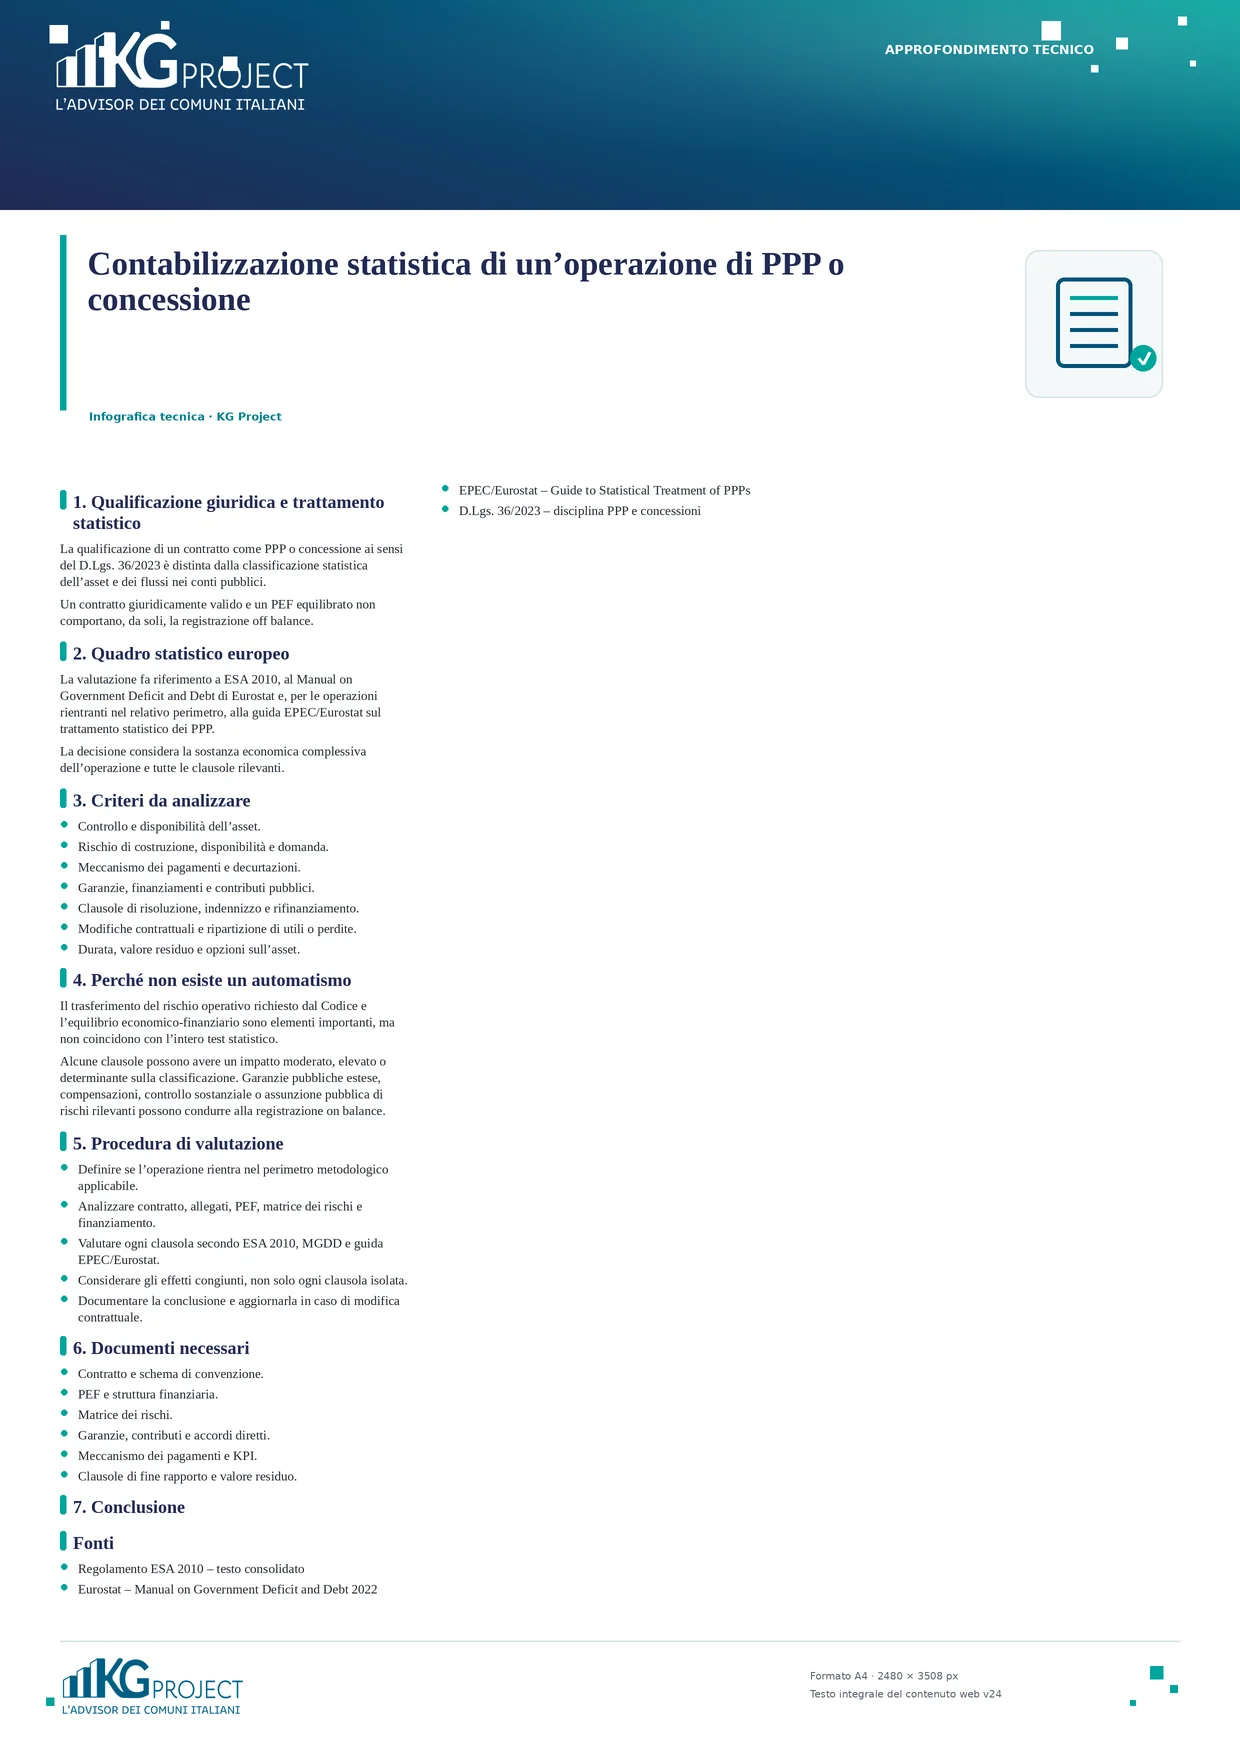
Infografica riassuntiva del contenuto «Contabilizzazione di un’operazione di PPP o concessione». Il testo integrale e accessibile è disponibile nella pagina.