
Premessa e perimetro dell’analisi
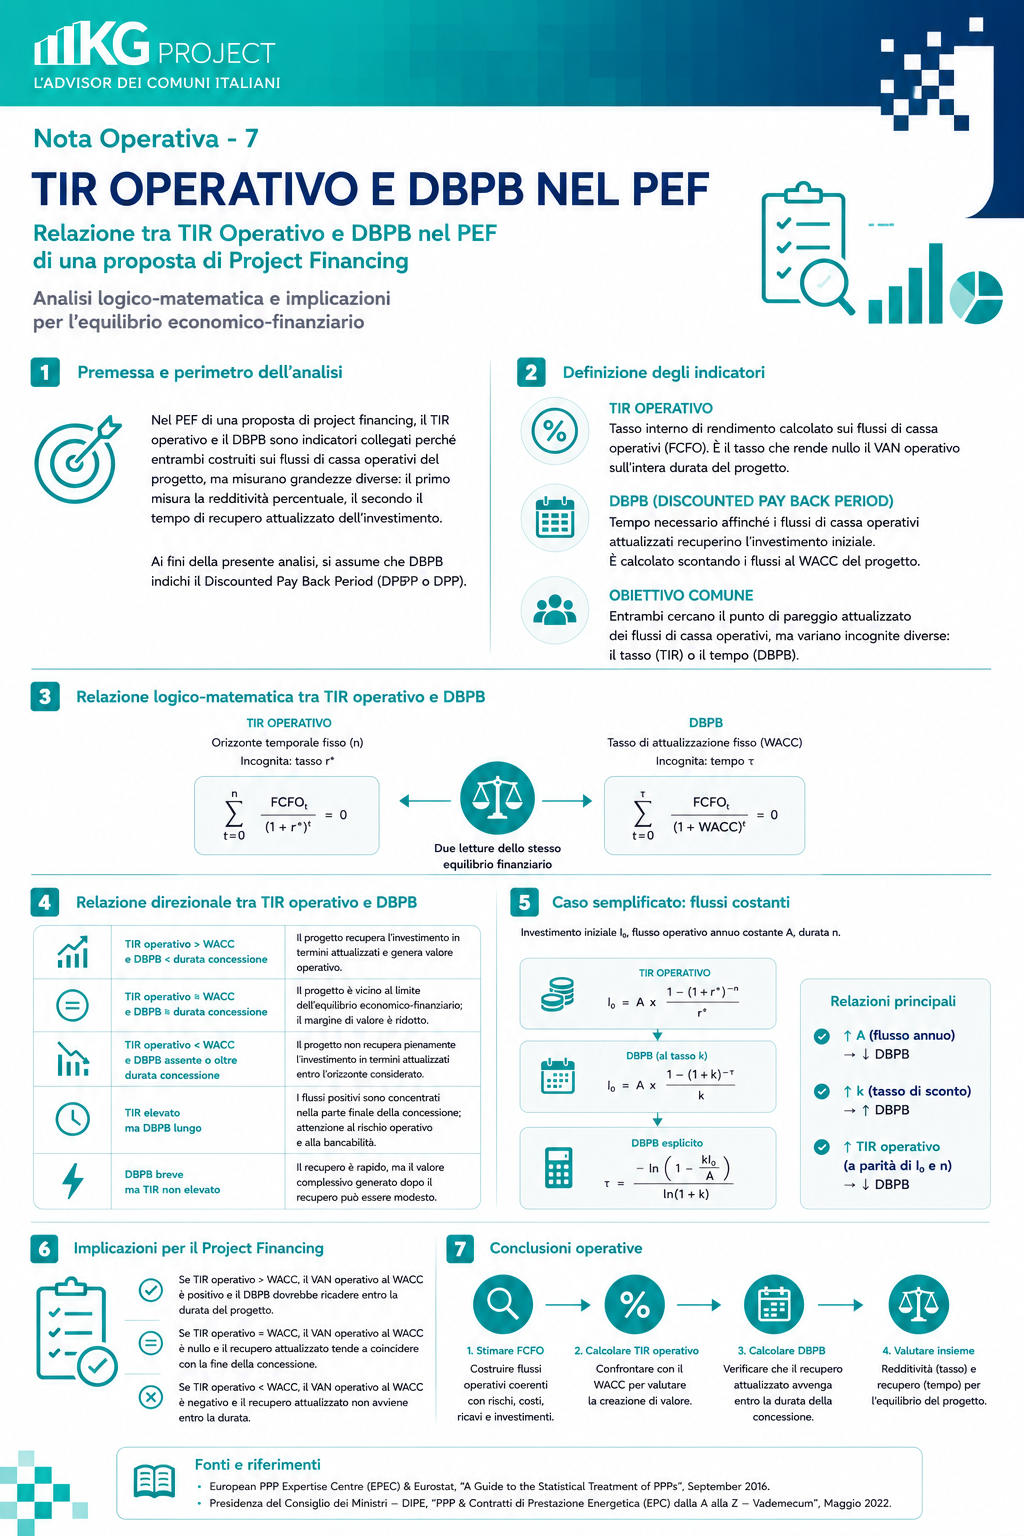
Nel contesto di un Piano Economico-Finanziario (PEF) relativo a una proposta di project financing, il TIR operativo e il DPBP sono indicatori collegati perché sono entrambi costruiti sui flussi di cassa operativi del progetto. Tuttavia misurano grandezze diverse: il primo misura la redditività percentuale del progetto, il secondo misura il tempo di recupero dell’investimento in termini attualizzati.
Ai fini della presente analisi, si assume che DPBP indichi il Discounted Payback Period, cioè il periodo di recupero attualizzato dell’investimento. Nei modelli finanziari può comparire anche come DPBP o DPBP.
Definizione degli indicatori
21 TIR operativo
Il TIR operativo è il tasso interno di rendimento calcolato sui flussi di cassa operativi del progetto, normalmente indicati come FCFO. In un PEF viene utilizzato per misurare la redditività del progetto prima degli effetti della struttura finanziaria, quindi nella prospettiva della remunerazione complessiva dei finanziatori del progetto, cioè capitale di debito ed equity.
In termini matematici, il TIR operativo è il tasso che rende nullo il VAN operativo calcolato sull’intera durata del progetto:
22 DPBP - Discounted Payback Period
Il DPBP misura il tempo necessario affinché i flussi di cassa operativi attualizzati recuperino l’investimento iniziale. A differenza del payback semplice, il DPBP tiene conto del valore finanziario del tempo perché ogni flusso futuro viene scontato a un tasso prefissato, normalmente il WACC del progetto.
Il VAN cumulato fino all’anno m è:
Il DPBP è il primo momento in cui il VAN cumulato diventa pari o superiore a zero:
C_(m-1)(k) < 0 e C_m(k) ≥ 0
Se il recupero avviene all’interno dell’anno m, la stima interpolata è:
Relazione logico-matematica tra TIR operativo e DPBP
La relazione centrale è che entrambi gli indicatori cercano un punto di pareggio attualizzato dei FCFO, ma variano incognite diverse.
Nel TIR operativo l’orizzonte temporale è fisso, pari alla durata complessiva del progetto, e l’incognita è il tasso di attualizzazione r*.
Nel DPBP il tasso di attualizzazione è fisso, normalmente il WACC, e l’incognita è il tempo τ necessario ad azzerare il VAN cumulato.
La relazione può quindi essere espressa così: il TIR operativo misura “quanto rende” il progetto sull’intera durata; il DPBP misura “quando rientra” l’investimento in valore attuale. Sono due letture dello stesso equilibrio finanziario, una rispetto al tasso e una rispetto al tempo.
Relazione direzionale tra TIR operativo e DPBP
Per un progetto convenzionale, con investimento iniziale negativo e flussi di cassa operativi successivi prevalentemente positivi, vale una relazione pratica: a parità di investimento, durata e profilo dei flussi, un TIR operativo più elevato tende a produrre un DPBP più breve.
La ragione è matematica: se i flussi futuri sono più elevati o più anticipati, essi recuperano prima il valore attuale dell’investimento iniziale e, al tempo stesso, sono compatibili con un tasso interno di rendimento più alto.
| Condizione | Lettura tecnica nel PEF |
|---|---|
| TIR operativo > WACC e DPBP < durata concessione | Il progetto recupera l’investimento in termini attualizzati e genera valore operativo. |
| TIR operativo ≈ WACC e DPBP ≈ durata concessione | Il progetto è vicino al limite dell’equilibrio economico-finanziario; il margine di valore è ridotto. |
| TIR operativo < WACC e DPBP assente o oltre durata concessione | Il progetto non recupera pienamente l’investimento in termini attualizzati entro l’orizzonte considerato. |
| TIR elevato ma DPBP lungo | I flussi positivi sono probabilmente concentrati nella parte finale della concessione; occorre attenzione al rischio operativo e alla bancabilità. |
| DPBP breve ma TIR non elevato | Il recupero è rapido, ma il valore complessivo generato dopo il recupero può essere modesto. |
Relazione esplicita nel caso semplificato di flussi costanti
Per visualizzare il legame in modo più netto, si consideri un progetto con investimento iniziale I0 – investimento iniziale netto del progetto al tempo zero – flusso operativo annuo costante A e durata n.
Il TIR operativo soddisfa:
Il DPBP, calcolato a un tasso k, soddisfa invece:
Risolvendo rispetto a τ si ottiene:
Questa formula evidenzia tre relazioni: se il flusso annuo A aumenta, il DPBP si riduce; se il tasso di attualizzazione k aumenta, il DPBP si allunga; se, a parità di I0 e n, aumenta il TIR operativo, significa che il profilo dei flussi è più favorevole rispetto all’investimento e il DPBP tende a ridursi.
Implicazioni per una proposta di project financing
Nel PEF il TIR operativo non va letto isolatamente. Deve essere confrontato con il WACC, perché il confronto indica se il progetto crea o distrugge valore operativo. Il DPBP, invece, completa la lettura perché mostra il tempo necessario al recupero attualizzato dell’investimento.
In sintesi :
- se TIR operativo > WACC, il VAN operativo al WACC è positivo e il DPBP dovrebbe ricadere entro la durata del progetto;
- se TIR operativo = WACC, il VAN operativo al WACC è nullo e il recupero attualizzato tende a coincidere con la fine dell’orizzonte del PEF;
- se TIR operativo < WACC, il VAN operativo al WACC è negativo e il DPBP può non verificarsi entro la durata della concessione.
Il DPBP è particolarmente utile per valutare la tempestività del recupero dell’investimento e la robustezza dei primi anni di gestione, ma non sostituisce VAN e TIR perché non misura tutto il valore generato dopo il momento del recupero.
In presenza di un TIR operativo superiore al WACC avremo un DPBP che si manifesta prima del termine della Concessone : maggiore è il divario fra TIR e WACC, prima si manifesterà il DPBP.
In presenza di un TIR operativo inferiore al WACC avremo un DPBP che può non manifestarsi.
- In presenza di un TIR operativo pari ( tendente ) al WACC avremo un DPBP uguale ( tendente ) alla durata complessiva della Concessione.
- Il valore del DPBP sarà pertanto un valore che tende alla Durata della Concessione che a sua volta, risulterà congrua rispetto alle indicazioni dell’Articolo 178 comma 2 del Codice.
Se WACC è inferiore al TIR operativo, il DPBP arriva prima;
Se il WACC è superiore al TIR operativo, il DPBP può non arrivare.
Conclusione
La relazione corretta tra TIR operativo e DPBP è la seguente: entrambi derivano dai medesimi FCFO e dalla medesima logica di attualizzazione, ma il TIR operativo cerca il tasso che azzera il VAN sull’intera durata del progetto, mentre il DPBP cerca il tempo necessario affinché il VAN cumulato, calcolato a un tasso dato, diventi nullo.
Formula sintetica del TIR operativo:
Formula sintetica del DPBP:
Pertanto, il TIR operativo dice se il progetto remunera adeguatamente il capitale investito rispetto al suo costo; il DPBP dice quando tale investimento viene recuperato in valore attuale. Nel PEF i due indicatori devono essere letti insieme, perché la redditività senza tempi di recupero compatibili può generare criticità di bancabilità, mentre un recupero rapido senza adeguata redditività complessiva può non garantire sufficiente equilibrio economico-finanziario.
Fonti consultate
- FormazionePA. Il PEF nel D.Lgs. 36/2023 – slide su VAN operativo, TIR operativo e indicatori di equilibrio economico-finanziario. https://www.formazionepa.online/pluginfile.php/36670/mod_resource/content/1/Slides%20TORNESE_PEF%20nel%20D.lgs.%2036_2023_REV%2001.pdf
- ACCA. Discounted payback – definizione, metodo di calcolo e limiti del periodo di recupero attualizzato. https://www.accaglobal.com/gb/en/student/exam-support-resources/foundation-level-study-resources/ffm/ffm-technical-articles/discounted-payback.html
- Corporate Finance Institute. Discounted Payback Period – spiegazione del metodo e del valore temporale del denaro. https://corporatefinanceinstitute.com/resources/valuation/discounted-payback-period/
- Codice dei contratti pubblici, D.Lgs. 36/2023, art. 177. Contratto di concessione e traslazione del rischio operativo. https://www.codiceappalti.it/DLGS_36_2023/Articolo_177__Contratto_di_concessione_e_traslazione_del_rischio_operativo_/12811
- Agenzia del Demanio. Guida al Piano Economico-Finanziario – contenuti del PEF e logica dell’equilibrio economico-finanziario. https://www.agenziademanio.it/export/sites/demanio/download/schedeapprofondimento/2024_GUIDA-PEF.pdf
Contenuti correlati
Percorso di approfondimento